Domain oknö.de kaufen?
Wir ziehen mit dem Projekt
oknö.de um.
Sind Sie am Kauf der Domain
oknö.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain oknö.de kaufen?
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **

Ähnliche Suchbegriffe für HGB
Top-Angebote
Produkte zum Begriff HGB:


-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wie alt ist das HGB?
Das Handelsgesetzbuch (HGB) wurde am 10. Mai 1897 in Deutschland verabschiedet. Es regelt die kaufmännischen Rechtsverhältnisse und ist somit ein zentrales Gesetz für den deutschen Handelsverkehr. Das HGB ist mittlerweile über 120 Jahre alt und hat im Laufe der Zeit zahlreiche Änderungen und Anpassungen erfahren. Trotz seines hohen Alters ist das HGB nach wie vor ein wichtiger Bestandteil des deutschen Wirtschaftsrechts und wird regelmäßig aktualisiert, um den aktuellen Anforderungen des Handelsverkehrs gerecht zu werden. **
-
Wann HGB und wann BGB?
Wann HGB und wann BGB? Diese Frage bezieht sich auf die Unterscheidung zwischen dem Handelsgesetzbuch (HGB) und dem Bürgerlichen Gesetzbuch (BGB) in Deutschland. Das HGB regelt vor allem die Rechtsbeziehungen im Handelsverkehr, während das BGB allgemeine zivilrechtliche Regelungen enthält. Grundsätzlich gilt das HGB für Kaufleute und Unternehmen, die im Handel tätig sind, während das BGB für alle anderen Rechtsbeziehungen Anwendung findet. Wenn es um handelsrechtliche Fragen wie Handelsgeschäfte, Handelsbücher oder Handelsvertreterverträge geht, sollte das HGB herangezogen werden. Bei anderen zivilrechtlichen Angelegenheiten wie Vertragsrecht, Schuldrecht oder Eigentumsfragen ist das BGB die maßgebliche Rechtsgrundlage. Es ist wichtig, die jeweiligen Regelungsbereiche beider Gesetzbücher zu kennen, um im konkreten Fall das richtige Gesetz anwenden zu können. **
-
Was ist im HGB geregelt?
Im Handelsgesetzbuch (HGB) sind die gesetzlichen Regelungen für Kaufleute und Handelsgeschäfte in Deutschland festgelegt. Es regelt unter anderem die Buchführungspflicht, die Erstellung von Jahresabschlüssen, die Handelsbücher und die kaufmännischen Geschäftsbriefe. Zudem enthält das HGB Vorschriften zur Handelsregistereintragung, zur Haftung von Kaufleuten und zur Prokura. Es dient somit als Grundlage für die kaufmännische Tätigkeit und schafft Rechtssicherheit im Handelsverkehr. Unternehmen müssen sich an die Vorgaben des HGB halten, um den gesetzlichen Anforderungen gerecht zu werden. **
Wo findet das HGB Anwendung?
Das Handelsgesetzbuch (HGB) findet Anwendung in Deutschland und regelt dort die kaufmännischen Rechtsverhältnisse. Es gilt für Kaufleute, also Personen, die ein Handelsgewerbe betreiben, sowie für Handelsgesellschaften wie die GmbH oder die AG. Das HGB regelt unter anderem die Buchführungspflicht, Handelsbücher, Handelsgeschäfte und Handelsregister. Es dient dazu, Rechtssicherheit im kaufmännischen Verkehr zu gewährleisten und die Interessen der Handelnden zu schützen. Das HGB ist somit ein zentrales Gesetz im deutschen Wirtschaftsrecht. **
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
Top-Angebote
Produkte zum Begriff HGB:
-
Wann HGB wann IFRS?
Die Entscheidung, ob ein Unternehmen nach HGB oder IFRS bilanzieren sollte, hängt von verschiedenen Faktoren ab. Zum einen kann die Rechtsform des Unternehmens eine Rolle spielen, da bestimmte Rechtsformen gesetzlich zur Anwendung von HGB verpflichtet sind. Des Weiteren kann die internationale Ausrichtung des Unternehmens eine Rolle spielen, da IFRS in vielen Ländern als international anerkannter Standard gilt. Auch die Größe und Komplexität des Unternehmens sowie die Bedürfnisse der Stakeholder können bei der Entscheidung eine Rolle spielen. Letztendlich sollte die Wahl des Bilanzierungsstandards sorgfältig abgewogen werden, um den Anforderungen des Unternehmens am besten gerecht zu werden. **
-
Ist Kaufmann nach HGB?
Ist Kaufmann nach HGB? Diese Frage bezieht sich auf die Definition eines Kaufmanns im Handelsgesetzbuch (HGB) in Deutschland. Ein Kaufmann nach HGB ist eine Person, die ein Handelsgewerbe betreibt und dies als Hauptberuf ausübt. Dabei spielt es keine Rolle, ob die Person im Handelsregister eingetragen ist oder nicht. Ein Kaufmann nach HGB hat bestimmte rechtliche Pflichten und Rechte, die sich aus dem Handelsgesetzbuch ergeben. Es ist wichtig zu prüfen, ob eine Person als Kaufmann nach HGB gilt, da dies Auswirkungen auf ihre geschäftlichen Aktivitäten haben kann. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wie alt ist das HGB?
Das Handelsgesetzbuch (HGB) wurde am 10. Mai 1897 in Deutschland verabschiedet. Es regelt die kaufmännischen Rechtsverhältnisse und ist somit ein zentrales Gesetz für den deutschen Handelsverkehr. Das HGB ist mittlerweile über 120 Jahre alt und hat im Laufe der Zeit zahlreiche Änderungen und Anpassungen erfahren. Trotz seines hohen Alters ist das HGB nach wie vor ein wichtiger Bestandteil des deutschen Wirtschaftsrechts und wird regelmäßig aktualisiert, um den aktuellen Anforderungen des Handelsverkehrs gerecht zu werden. **
Ähnliche Suchbegriffe für HGB
-
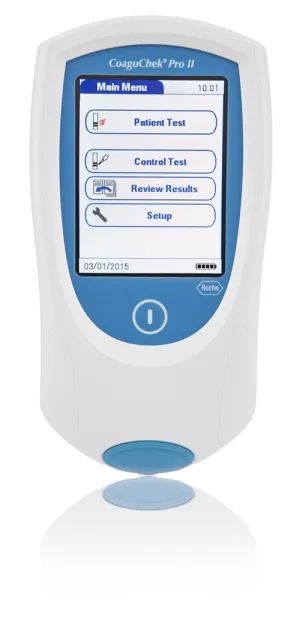
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
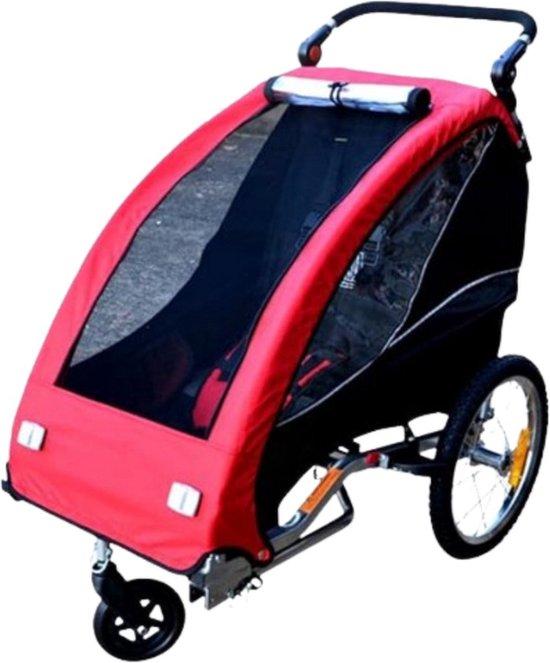
Fahrradanhänger für Kinder - Kinderfahrradanhänger - Sicher - KomfortabelFahrradanhänger für Kinder - Sicher und komfortabel unterwegs. Mit einem Fahrradanhänger für Kinder werden Fahrradtouren angenehmer und sicherer. Diese praktische Lösung bietet ausreichend Platz für ein oder mehrere Kinder und ist mit Blick auf Komfort und Sicherheit entwickelt. Ideal für Ausflüge, Einkäufe oder einfach nur für entspannte Fahrradtouren. Beschreibung: Der Fahrradanhänger für Kinder ist ein stabiler und zuverlässiger Anhänger, der einfach am Fahrrad befestigt wird. Er bietet einen komfortablen Sitzbereich mit Sicherheitsgurten und Schutz vor Witterungseinflüssen. Viele Modelle sind zusammenklappbar, sodass sie bei Nichtgebrauch leicht verstaut werden können. Besondere Merkmale (USPs): * Sicherheitsmerkmale: Ausgestattet mit 5-Punkt-Sicherheitsgurten und Reflektoren für optimale Sichtbarkeit. * Wetterbeständige Abdeckung: Schützt vor Regen, Wind und Sonne dank eines abnehmbaren Daches. * Geräumig und komfortabel: Bietet ausreichend Sitzfläche für ein oder zwei Kinder, oft500,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann HGB und wann BGB?
Wann HGB und wann BGB? Diese Frage bezieht sich auf die Unterscheidung zwischen dem Handelsgesetzbuch (HGB) und dem Bürgerlichen Gesetzbuch (BGB) in Deutschland. Das HGB regelt vor allem die Rechtsbeziehungen im Handelsverkehr, während das BGB allgemeine zivilrechtliche Regelungen enthält. Grundsätzlich gilt das HGB für Kaufleute und Unternehmen, die im Handel tätig sind, während das BGB für alle anderen Rechtsbeziehungen Anwendung findet. Wenn es um handelsrechtliche Fragen wie Handelsgeschäfte, Handelsbücher oder Handelsvertreterverträge geht, sollte das HGB herangezogen werden. Bei anderen zivilrechtlichen Angelegenheiten wie Vertragsrecht, Schuldrecht oder Eigentumsfragen ist das BGB die maßgebliche Rechtsgrundlage. Es ist wichtig, die jeweiligen Regelungsbereiche beider Gesetzbücher zu kennen, um im konkreten Fall das richtige Gesetz anwenden zu können. **
-
Was ist im HGB geregelt?
Im Handelsgesetzbuch (HGB) sind die gesetzlichen Regelungen für Kaufleute und Handelsgeschäfte in Deutschland festgelegt. Es regelt unter anderem die Buchführungspflicht, die Erstellung von Jahresabschlüssen, die Handelsbücher und die kaufmännischen Geschäftsbriefe. Zudem enthält das HGB Vorschriften zur Handelsregistereintragung, zur Haftung von Kaufleuten und zur Prokura. Es dient somit als Grundlage für die kaufmännische Tätigkeit und schafft Rechtssicherheit im Handelsverkehr. Unternehmen müssen sich an die Vorgaben des HGB halten, um den gesetzlichen Anforderungen gerecht zu werden. **
-
Wo findet das HGB Anwendung?
Das Handelsgesetzbuch (HGB) findet Anwendung in Deutschland und regelt dort die kaufmännischen Rechtsverhältnisse. Es gilt für Kaufleute, also Personen, die ein Handelsgewerbe betreiben, sowie für Handelsgesellschaften wie die GmbH oder die AG. Das HGB regelt unter anderem die Buchführungspflicht, Handelsbücher, Handelsgeschäfte und Handelsregister. Es dient dazu, Rechtssicherheit im kaufmännischen Verkehr zu gewährleisten und die Interessen der Handelnden zu schützen. Das HGB ist somit ein zentrales Gesetz im deutschen Wirtschaftsrecht. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.